Cara Menghemat Uang Gaji Bulanan Secara Efektif dan Terencana
Banyak pekerja muda maupun pasangan rumah tangga sering kali menghadapi tantangan tersendiri dalam mengelola arus kas bulanan. Banyak orang merasa uang gaji seolah menumpang lewat begitu saja tanpa sempat menyisihkannya untuk tabungan masa depan. Memahami cara menghemat uang yang benar sebenarnya bukan berarti Anda harus hidup menderita atau menahan semua keinginan berbelanja. Sebaliknya, hal ini berkaitan erat dengan kemampuan mengatur skala prioritas serta mengendalikan pengeluaran harian secara lebih terstruktur.
Penerapan strategi finansial yang tepat akan membantu Anda mencapai kondisi keuangan yang lebih sehat dan bebas dari ancaman utang konsumtif. Melalui perencanaan yang konsisten, setiap porsi pendapatan dapat dialokasikan secara proporsional sesuai kebutuhan riil. Mari kita bedah bersama langkah konkret untuk mengelola arus kas bulanan agar tujuan finansial jangka panjang dapat tercapai dengan hasil maksimal.
Strategi Alokasi Anggaran Memakai Metode Perencanaan Keuangan Modern
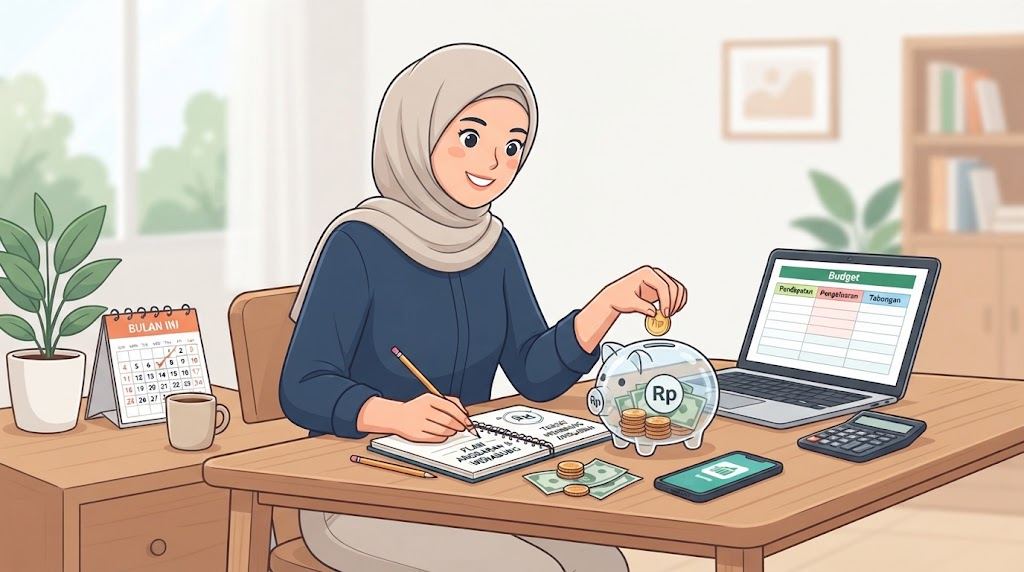 Langkah awal yang sangat krusial dalam mengatur arus kas adalah membagi pendapatan bulanan ke dalam pos belanja yang jelas. Tanpa adanya batasan yang tegas, penghasilan berapapun akan selalu terasa kurang untuk memenuhi gaya hidup harian.
Menerapkan Formula Metode 50/30/20
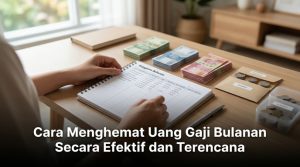
Salah satu taktik yang paling populer dan paling mudah diterapkan adalah metode 50/30/20. Melalui rumus ini, Anda mengalokasikan sebesar 50 persen dari total gaji khusus untuk kebutuhan pokok seperti sewa tempat tinggal, belanja bahan makanan, serta tagihan rutin. Selanjutnya, Anda mengalokasikan 30 persen untuk memenuhi keinginan pribadi atau hiburan agar pikiran tetap segar. Sementara itu, Anda wajib memisahkan 20 persen sisanya sejak awal untuk dana darurat dan investasi masa depan.
Penerapan rumus ini terbukti efektif mencegah seseorang menghabiskan seluruh pendapatan untuk hal-hal yang kurang penting. Jika alokasi kebutuhan pokok ternyata memakan porsi lebih besar, Anda bisa melakukan penyesuaian secara bertahap pada pos hiburan. Kunci utama keberhasilan metode ini terletak pada kedisiplinan Anda dalam mematuhi batasan yang telah Anda buat sejak hari pertama menerima gaji.
Memisahkan Rekening Tabungan dan Operasional
Banyak orang sering melakukan kesalahan umum dengan menggabungkan dana simpanan dan uang belanja harian dalam satu rekening bank yang sama. Hal tersebut membuat saldo simpanan berisiko terpakai secara tidak sadar saat bertransaksi. Langkah terbaik yang sangat disarankan adalah membuka rekening terpisah tanpa kartu debit aktif untuk menyimpan alokasi tabungan.
Sesaat setelah menerima penghasilan bulanan, langsung pindahkan bagian 20 persen tersebut ke rekening khusus. Cara menghemat uang gaji ini memaksa Anda untuk hanya menggunakan sisa uang di rekening operasional hingga akhir bulan. Dengan demikian, tabungan Anda akan aman dan terus bertumbuh tanpa terganggu oleh godaan belanja impulsif.
Taktik Hemat Belanja Harian Tanpa Menyakiti Diri
Menghemat anggaran rumah tangga tidak berarti Anda harus berhenti menikmati hidup sama sekali. Anda tetap bisa menikmati makanan lezat atau membeli barang impian dengan menerapkan trik belanja yang cerdas.
Merencanakan Menu Makan dan Belanja Mingguan
Biaya konsumsi harian sering kali menjadi penyumbang terbesar pembengkakan anggaran bulanan jika tidak dikontrol dengan baik. Kebiasaan membeli makanan siap saji atau memesan antar secara daring cenderung menguras dompet tanpa disadari. Oleh sebab itu, membuat jadwal menu makanan untuk satu minggu ke depan merupakan solusi yang sangat ampuh.
Sebelum pergi ke pasar atau supermarket, buatlah daftar belanjaan yang spesifik sesuai rencana menu yang telah Anda susun. Patuhi daftar tersebut dan hindari membeli bahan makanan di luar perencanaan agar tidak ada bahan yang terbuang sia-sia. Tak hanya itu, memasak sendiri di rumah jauh lebih higienis serta mampu memotong pengeluaran konsumsi hingga setengahnya.
Menerapkan Aturan Menunggu Sebelum Membeli Barang
Godaan diskon dan promosi di platform belanja daring kerap memicu pembelian impulsif atas barang yang sebenarnya tidak terlalu dibutuhkan. Untuk mengatasi masalah ini, Anda dapat menerapkan aturan jeda waktu selama 30 hari sebelum memutuskan membeli barang non-pokok. Saat melihat barang yang menarik hati, tahan diri Anda dan masukkan barang tersebut ke dalam daftar keinginan terlebih dahulu.
Jika setelah 30 hari berlalu Anda masih merasa benar-benar membutuhkan barang tersebut, barulah Anda boleh membelinya. Menariknya, dalam banyak kasus, rasa ingin membeli barang tersebut biasanya akan hilang dengan sendirinya seiring berjalannya waktu. Trik sederhana ini sangat efektif menyelamatkan sisa gaji Anda dari jeratan belanja emosional.
Membangun Ketahanan Finansial Lewat Dana Darurat
Upaya menekan pengeluaran bulanan akan terasa sia-sia apabila Anda tidak memiliki fondasi finansial yang kuat saat krisis mendadak terjadi. Kehadiran simpanan khusus menjadi pelindung utama agar rencana keuangan tidak berantakan di tengah jalan.
Setiap orang idealnya memiliki simpanan dana darurat sebesar tiga hingga enam kali lipat dari total pengeluaran bulanan. Simpanan ini berfungsi sebagai jaring pengaman saat menghadapi situasi tak terduga seperti sakit, PHK, atau kerusakan fasilitas rumah. Tanpa adanya dana cadangan, seseorang akan sangat rentan terjebak dalam utang berbunga tinggi saat kondisi darurat datang menghampiri.
Sebagai informasi, kumpulkan dana cadangan ini secara konsisten bersamaan dengan alokasi simpanan rutin Anda. Simpan dana ini pada instrumen keuangan yang likuid dan mudah ditarik kapan saja saat Anda membutuhkannya. Ketika ketahanan finansial sudah terbentuk, Anda bisa melangkah lebih tenang dalam merencanakan investasi jangka panjang.
Langkah Nyata Menuju Kebebasan Finansial Masa Depan
Perjalanan menuju kondisi keuangan yang stabil membutuhkan komitmen panjang serta konsistensi dalam mengolah setiap rupiah yang masuk. Menerapkan tips mengalokasikan keuangan secara bijak merupakan investasi terbaik yang bisa Anda berikan untuk diri sendiri dan keluarga. Mulailah dari langkah-langkah kecil hari ini, kurangi kebocoran halus pada pengeluaran harian, dan konsisten menyisihkan sebagian gaji. Nikmati setiap prosesnya hingga kebiasaan hemat ini menjadi gaya hidup yang menyenangkan serta memberi rasa aman di masa depan.
Berapa Besaran Uang Yang Idealnya Disisihkan Untuk Tabungan Setiap Bulan?
Para ahli keuangan menyarankan besaran ideal minimal 20 persen dari total pendapatan bersih bulanan Anda. Namun jika kondisi finansial saat ini belum memungkinkan, Anda bisa memulainya dari angka yang lebih kecil seperti 5 atau 10 persen terlebih dahulu secara konsisten.
Bagaimana Cara Mengatasi Keinginan Belanja Impulsif Saat Ada Diskon Besar?
Cara paling efektif adalah dengan menghapus aplikasi belanja daring dari ponsel atau mematikan semua notifikasi promosi. Selain itu, buatlah alokasi khusus untuk dana kesenangan pribadi sehingga Anda tetap bisa berbelanja tanpa perlu mengganggu anggaran pokok dan tabungan utama.
Apakah Menghemat Uang Berarti Harus Menghentikan Semua Kegiatan Hiburan?
Sama sekali tidak. Penghematan yang sehat justru tetap mengalokasikan anggaran untuk hiburan dan rekreasi agar Anda tidak merasa stres. Kuncinya terletak pada pembatasan alokasi dana hiburan sesuai anggaran, misalnya maksimal 30 persen dari penghasilan, bukan memangkasnya hingga nol.
Apa Yang Harus Dilakukan Jika Pengeluaran Pokok Ternyata Melebihi Gaji?
Langkah pertama adalah melakukan evaluasi mendalam terhadap seluruh rincian pengeluaran selama tiga bulan terakhir untuk menemukan kebocoran dana. Cari opsi penyesuaian seperti mencari tempat tinggal yang lebih murah, memotong langganan yang jarang Anda pakai, atau mencari penghasilan tambahan di luar pekerjaan utama.
Mengapa Dana Darurat Sangat Penting Dalam Perencanaan Keuangan Rumah Tangga?
Dana darurat berfungsi sebagai bantalan finansial yang melindungi Anda dari risiko utang saat terjadi peristiwa tidak terduga. Kehadiran dana ini memastikan operasional rumah tangga tetap dapat berjalan normal meskipun Anda mengalami gangguan pendapatan atau lonjakan pengeluaran mendadak.